 Der Monteur-Podcast
Das Wichtigste in Kürze
- Die private Haftpflicht und die private Hausrat decken deine Monteurwohnung in aller Regel nicht. Sie sind auf dein Privatleben und deine eigene Wohnung zugeschnitten. Regelmäßige Vermietung an wechselnde Gäste gilt vielen Versicherern als gewerblich.
- Haftpflicht zuerst. Ein Sturz auf der vereisten Treppe oder ein Wasserschaden beim Nachbarn kann fünf- oder sechsstellig werden. Das ist der Schaden, der dich umwerfen würde.
- Monteurvermietung melden. Wer aus einer Familienwohnung eine Unterkunft für Teams macht, ändert das Risiko. Verschweigst du das, kann der Versicherer kürzen oder ganz ablehnen (§§ 23, 26 VVG).
- Ausfall ist nicht gleich Ausfall. Gegen eine Wohnung, die nach einem Wasserschaden unbewohnbar ist, kannst du dich versichern. Gegen fehlende Buchungen nicht. Dafür brauchst du eine Reserve.
- Mietest du die Wohnung nur an, schließt der Eigentümer die Gebäudeversicherung ab. Du brauchst eine Betriebshaftpflicht mit Mietsachschäden.
Versicherung fürs Monteurzimmer: vier Fragen statt zehn Policen
Welche Versicherung dein Monteurzimmer braucht, klärst du mit vier Fragen: Wem gehört das Gebäude, wem die Einrichtung, wer kann zu Schaden kommen, wie lange hältst du einen Ausfall durch? Lange Policenlisten helfen wenig. Du fängst beim Risiko an und nicht beim Produkt.
- Wem gehört das Gebäude? Dir, einer Eigentümergemeinschaft oder einem Vermieter, von dem du die Wohnung angemietet hast. Davon hängt ab, wer die Gebäudeversicherung abschließt.
- Wem gehört die Einrichtung? Betten, Matratzen, Küche, Waschmaschine und Fernseher gehören bei einer möblierten Vermietung fast immer dir. Kein Gast und keine Firma versichert das für dich.
- Wer kann durch deinen Betrieb zu Schaden kommen? Gäste, Nachbarn, Passanten auf dem Gehweg, der Handwerker im Treppenhaus. Das ist die Haftpflicht.
- Wie lange hältst du einen Ausfall durch? Wenn die Wohnung sechs Wochen nicht bewohnbar ist, laufen Miete oder Kredit weiter. Das ist die Frage nach Ausfallschutz oder Reserve.
Keine einzelne Police deckt alle vier Fragen ab. Die passende Kombination richtet sich auch nach deiner Einordnung als Privatvermieter oder Gewerbe, siehe Gewerbe oder privat?.
| Risiko | Typische Police | Wer schließt ab? | Worauf du achtest |
|---|---|---|---|
| Ansprüche Dritter | Betriebshaftpflicht, Haus- und Grundbesitzerhaftpflicht, Vermieterhaftpflicht | du als Betreiber; Grundbesitzerhaftpflicht der Eigentümer | Monteurvermietung ausdrücklich genannt, Mietsachschäden, Sachen der Gäste |
| Gebäude | Wohngebäudeversicherung, ggf. mit Elementar | Eigentümer bzw. Gemeinschaft | Nutzung gemeldet, Leerstandsregel, Elementarbaustein |
| Einrichtung | Inhalts-, Inventar- oder Betriebsinhaltsversicherung | du | Versicherungssumme, Gefahren, Vandalismus, Selbstbeteiligung |
| Einnahmeausfall | Mietausfall-, Ertragsausfall- oder Betriebsunterbrechungsversicherung | du | Auslöser, Haftzeit, Nachweise, nicht bei bloßem Leerstand |
| Streitkosten | Vermieter- oder Firmen-Rechtsschutz | du | Vermietung eingeschlossen, Wartezeit, Altfälle |
Welche Haftpflicht brauchst du als Vermieter von Monteurzimmern?
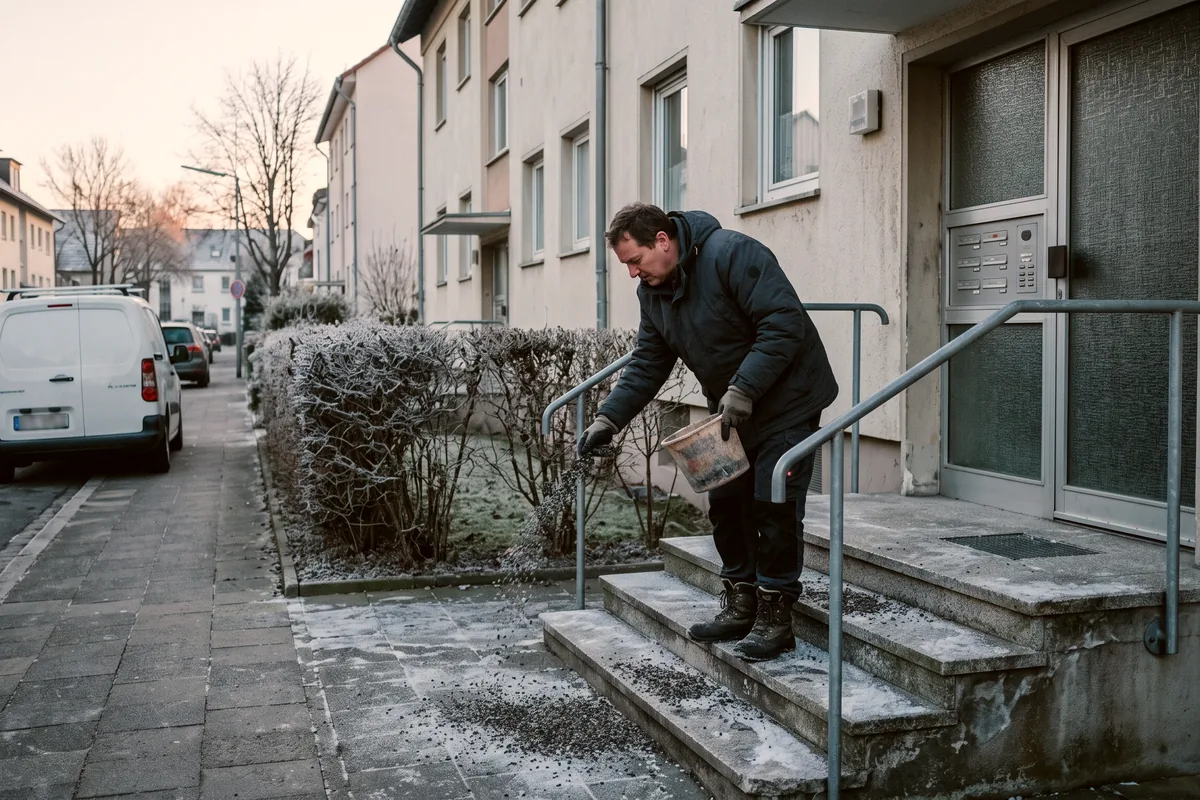
Als Vermieter von Monteurzimmern brauchst du eine Haftpflicht, in der die Vermietung an wechselnde Gäste ausdrücklich versichert ist: bei Gewerbe die Betriebshaftpflicht. Der Grund: Du haftest für die Sicherheit der Räume und Wege, die deine Gäste nutzen. Juristen nennen das Verkehrssicherungspflicht. Ein loses Treppengeländer, eine kaputte Flurlampe, ein nicht gestreuter Weg zum Stellplatz: Stürzt dort jemand, kann er Schadensersatz, Schmerzensgeld und Verdienstausfall verlangen. Bei einem Handwerker, der mehrere Wochen nicht arbeiten kann, kommt schnell eine Summe zusammen, die du nicht aus dem laufenden Geschäft zahlst.
Dazu kommen Sachschäden bei anderen. Der Klassiker in Monteurwohnungen ist der Waschmaschinenschlauch. Er wird porös, keiner schaut nach, und das Wasser läuft in die Wohnung darunter. Der Nachbar hat dann Anspruch auf Ersatz.
Warum die private Haftpflicht nicht reicht: Sie deckt die Gefahren deines Privatlebens. Bei gelegentlicher Untervermietung eines Zimmers in der eigenen Wohnung kann sie mitversichern, das steht dann in den Bedingungen. Wer regelmäßig an wechselnde Teams vermietet, liegt meist außerhalb. Es kommt nicht darauf an, wie die Police heißt, sondern was in den Bedingungen als versichertes Risiko beschrieben ist.
Welche Haftpflicht passt:
- Betriebshaftpflicht, wenn du gewerblich vermietest. Sie deckt Ansprüche aus dem Vermietungsbetrieb und in der Regel auch Schäden, die deine Reinigungskraft oder dein Hausmeister bei der Arbeit verursacht.
- Haus- und Grundbesitzerhaftpflicht, wenn dir das Gebäude gehört. Sie springt ein, wenn der Schaden vom Grundstück ausgeht: Dachziegel, Dachlawine, glatter Gehweg. Bei Eigentumswohnungen hat oft die Gemeinschaft eine solche Police für das Gemeinschaftseigentum. Für deine eigene Wohnung gilt sie nicht automatisch.
- Vermieterhaftpflicht oder erweiterte Privathaftpflicht, wenn du privat und in kleinem Umfang vermietest. Lass dir schriftlich bestätigen, dass Beherbergung wechselnder Gäste eingeschlossen ist.
Zwei Punkte, nach denen du ausdrücklich fragst:
- Mietsachschäden. Hast du die Wohnung angemietet, gehört sie dir nicht. Schäden an gemieteten Räumen sind in vielen Grundbedingungen ausgeschlossen. Verursacht dein Betrieb einen Schaden am Gebäude, etwa durch einen Brand in der Küche, brauchst du genau diesen Baustein.
- Sachen der Gäste. Wer gewerbsmäßig Fremde beherbergt, haftet nach § 701 BGB für eingebrachte Sachen der Gäste, auch ohne eigenes Verschulden. § 702 BGB begrenzt das auf das Hundertfache des Tagespreises, mindestens 600 und höchstens 3.500 Euro, für Geld und Wertsachen auf 800 Euro. Fahrzeuge und was darin liegt sind ausgenommen, das Werkzeug im Transporter also nicht. Ob die Gastwirtehaftung auch für eine Monteurwohnung ohne Service gilt, ist umstritten. Frag deinen Versicherer, ob sie mitversichert ist. Die Einzelheiten stehen im Artikel Mietvertrag oder Beherbergungsvertrag?.
Nicht versichert ist über die Haftpflicht dein eigener Schaden. Zerbricht ein Gast deinen Fernseher, ist das kein Fall für deine Haftpflicht. Dann haftet, wer den Schaden verursacht hat, oder die Firma, die gebucht hat – je nach Vertrag. Wie du das durchsetzt, erklärt der Artikel Schäden durch Gäste.
Gebäude: Wer versichert Wände, Leitungen und Dach?
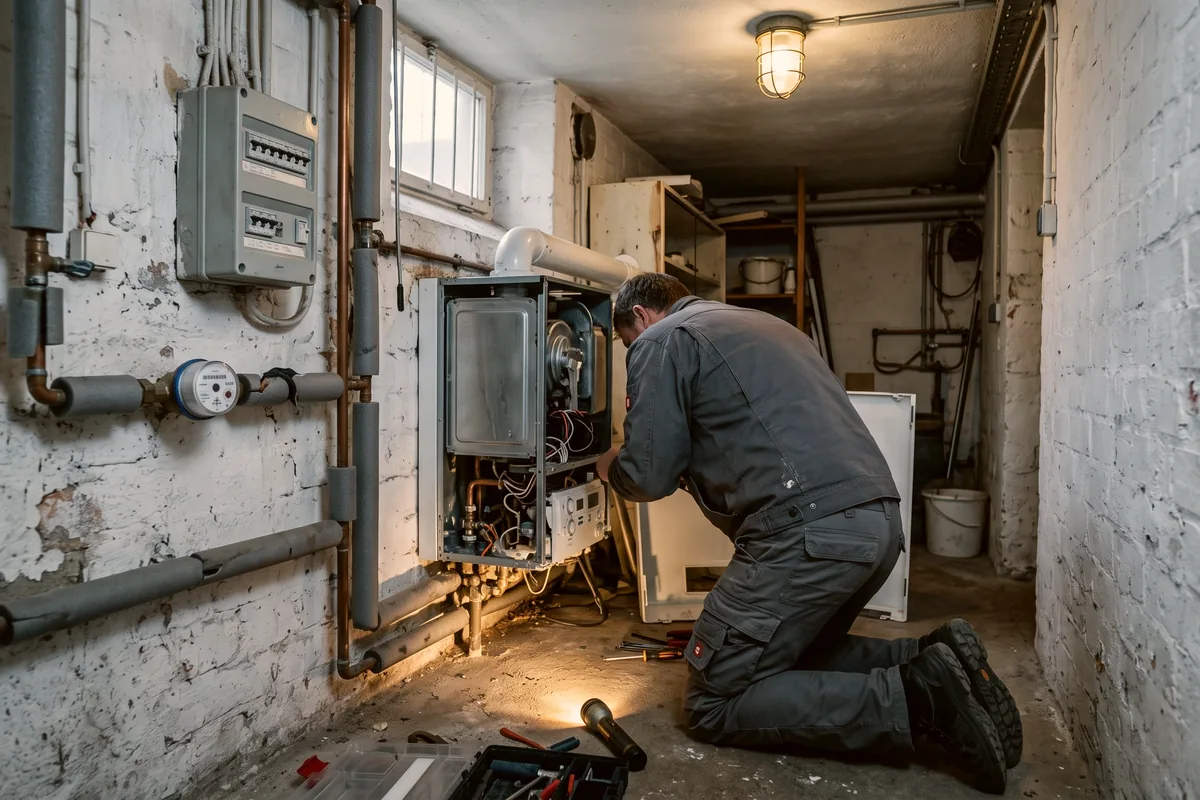
Wände, Leitungen und Dach versichert der Eigentümer über die Wohngebäudeversicherung, bei Eigentumswohnungen die Gemeinschaft. Die Wohngebäudeversicherung zahlt, wenn das Haus selbst beschädigt wird: Brand, Blitz, Leitungswasser, Sturm, Hagel. Versichert ist alles, was fest verbaut ist. Eine gesetzliche Pflicht gibt es nicht. Wer finanziert, muss sie aber meist gegenüber der Bank nachweisen.
Wer sie abschließt, hängt von deinem Modell ab:
- Eigenes Haus: du.
- Eigentumswohnung: die Eigentümergemeinschaft über die Hausverwaltung. Schäden am Gemeinschaftseigentum laufen über sie.
- Angemietete Wohnung (Rent-to-Rent): der Eigentümer. Du schließt keine Gebäudeversicherung ab, hast aber ein Interesse daran, dass sie im Ernstfall zahlt.
Die Nutzung muss der Versicherer kennen
Für einen Gebäudeversicherer ist ein Haus mit wechselnden Monteurteams ein anderes Risiko als ein Haus mit einer Familie. Mehr Personen, mehr Wasserverbrauch, mehr Kochen, öfter niemand da, der einen tropfenden Hahn bemerkt. Das kann eine Gefahrerhöhung im Sinne von § 23 VVG sein. Wer sie vornimmt oder gestattet, muss sie dem Versicherer anzeigen.
Die Folgen regelt § 26 VVG. Bei vorsätzlicher Verletzung ist der Versicherer leistungsfrei, bei grober Fahrlässigkeit darf er kürzen. Hat die Gefahrerhöhung mit dem Schaden nichts zu tun, bleibt er in der Pflicht. Darauf willst du dich im Streit aber nicht verlassen müssen.
Praktisch heißt das: Bist du Eigentümer, schreibst du deinem Gebäudeversicherer formlos, dass das Objekt ab einem Datum möbliert an Berufsreisende vermietet wird, und lässt dir die Kenntnis bestätigen. Mietest du an, lässt du dir vom Eigentümer bestätigen, dass er seinen Versicherer informiert hat. Zahlt dessen Versicherung nicht, landet der Schaden schnell bei dir. Und hat sie gezahlt, kann sie bei dir Rückgriff nehmen, wenn du den Schaden schuldhaft verursacht hast (§ 86 VVG). Bei leichter Fahrlässigkeit eines Mieters schließt die Rechtsprechung den Rückgriff des Gebäudeversicherers allerdings meist aus.
Leerstand und Elementarschäden
Viele Gebäude- und Hausratverträge haben eine Leerstandsklausel. Steht eine Wohnung länger als im Vertrag vorgesehen leer, musst du das melden oder zusätzliche Pflichten erfüllen, etwa Wasser abstellen und regelmäßig kontrollieren. Wie lang die Frist ist, steht in deinen Bedingungen. In der Monteurvermietung wird das relevant, wenn ein Projekt endet und das nächste erst in einigen Wochen startet.
Starkregen, Überschwemmung, Rückstau aus dem Kanal und Erdrutsch sind im Grundschutz meist nicht enthalten. Dafür gibt es den Elementarbaustein. Sieh ihn dir besonders bei Erdgeschoss- und Souterrainwohnungen und in Altbauten mit Keller an, und frag nach Auflagen wie einer Rückstausicherung. Eine gesetzliche Pflicht zur Elementarversicherung ist zum Stand 18.10.2026 nicht beschlossen. Im Bundestag liegen Anträge dazu, die Debatte läuft.
Warum zahlt die private Hausrat nicht für die Einrichtung?
Die private Hausratversicherung gilt nur für deinen eigenen Haushalt an deinem Wohnort, nicht für die Einrichtung einer vermieteten Monteurwohnung. Die Außenversicherung, die Sachen unterwegs schützt, hilft auch nicht weiter, denn die Einrichtung steht dauerhaft in einer anderen Wohnung.
Dabei steckt eine möblierte Monteurwohnung voller Werte: vier bis sechs Betten mit Matratzen, Schränke, eine Küche mit Geräten, Waschmaschine, oft ein Trockner und ein Fernseher. Den Wiederbeschaffungswert unterschätzen viele, bis sie eine Inventarliste mit Kaufpreisen anlegen. Bei gewerblicher Vermietung ist die Einrichtung Betriebsinventar. Dafür gibt es die Inhalts- oder Inventarversicherung für Betriebe.
Worauf es bei der Inventarversicherung ankommt:
- Versicherungssumme. Ist sie erheblich niedriger als der tatsächliche Wert, zahlt der Versicherer nur anteilig (§ 75 VVG). Bei 10.000 Euro versicherter Summe und 20.000 Euro tatsächlichem Wert bekommst du für einen Schaden von 4.000 Euro nur 2.000 Euro.
- Versicherte Gefahren. Feuer, Leitungswasser, Sturm und Einbruchdiebstahl sind üblich. Vandalismus, Glasbruch und Elektronik sind oft Zusatzbausteine.
- Sicherheitsauflagen. Türen und Fenster, die sich abschließen lassen, und Schlösser, die funktionieren. Wer den Schlüssel unter die Fußmatte legt, riskiert beim Einbruch Ärger.
- Was nicht versichert ist. Verschleiß, Fehlbedienung, einfacher Diebstahl ohne Einbruch. Ein Gästeschaden ist nicht schon deshalb versichert, weil der Gegenstand zum Inventar gehört. Es kommt auf die Ursache an.
Ob sich die Inventarversicherung für dich lohnt, rechnest du gegen deine Rücklage. Wer einen Totalverlust von 9.000 Euro Einrichtung verkraften könnte, kann verzichten.
Unabhängig davon: Leg eine Inventarliste je Wohnung an, mit Kaufdatum, Preis, Seriennummern und Fotos jedes Raums. Die brauchst du im Schadenfall, gegenüber der Versicherung oder gegenüber der Firma, deren Team etwas kaputt gemacht hat.
Ausfall: Wer zahlt die Nächte, die du nicht vermieten kannst?
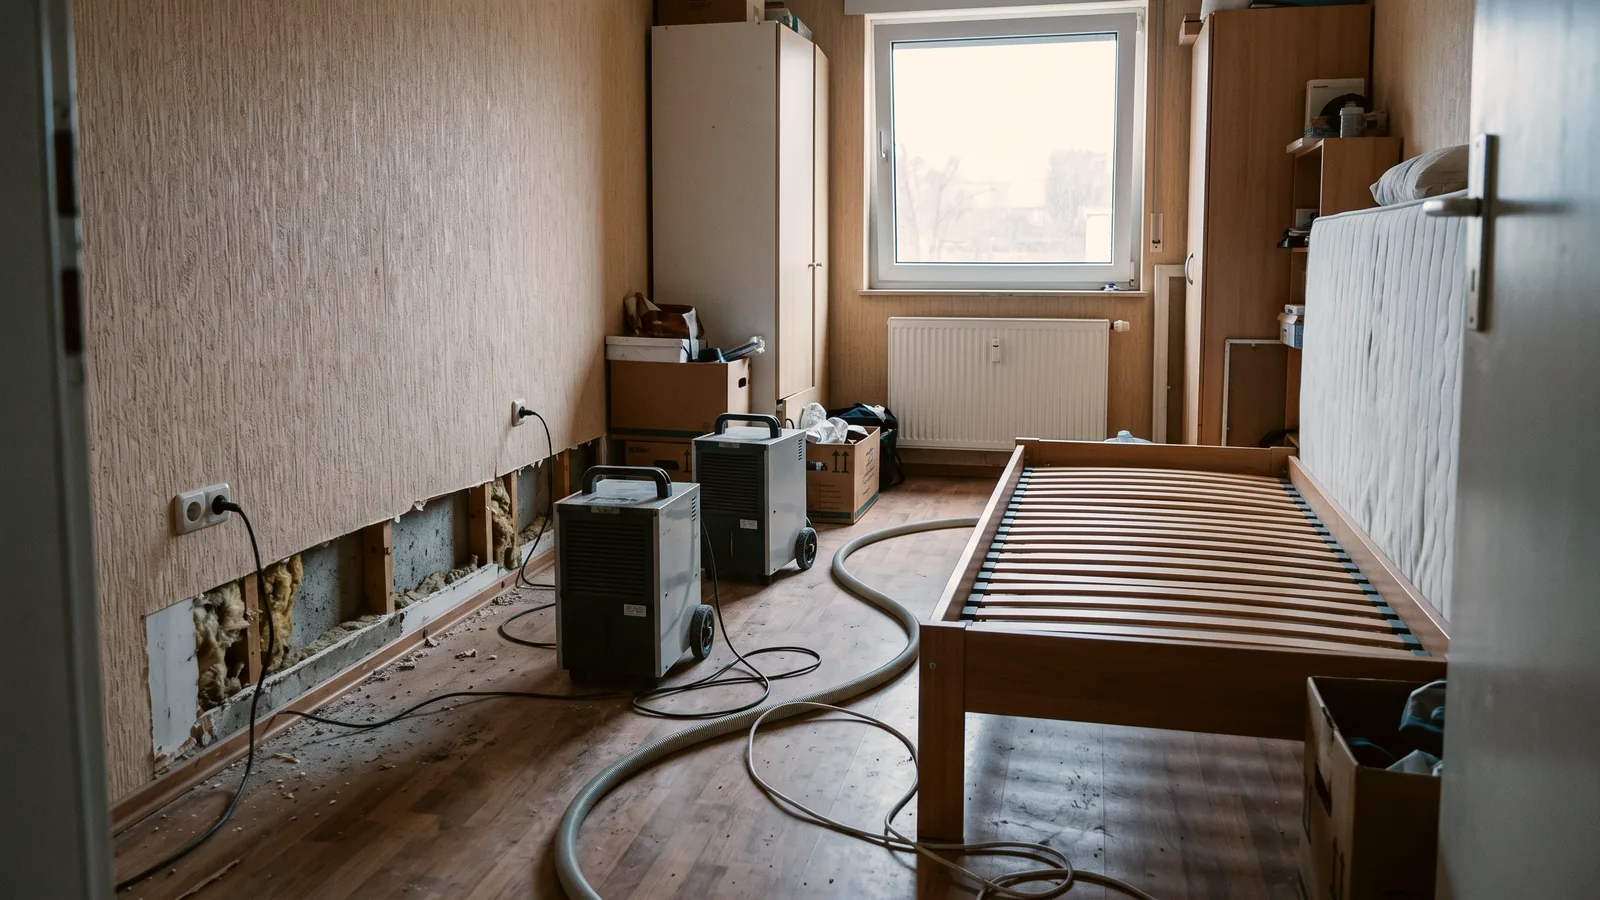
Die Nächte, die du nach einem versicherten Schaden nicht vermieten kannst, zahlt nur ein Ausfallbaustein; fehlende Buchungen zahlt keine Versicherung. Nach einem Wasserschaden laufen tagelang Trocknungsgeräte, die Wand ist offen, Monteure kannst du dort nicht unterbringen. Miete, Kredit und Nebenkosten laufen weiter.
Ob eine Versicherung die fehlenden Einnahmen zahlt, hängt von der Ursache ab.
| Was passiert ist | Einordnung | Was hilft |
|---|---|---|
| Wohnung nach Brand, Leitungswasser oder Sturm unbewohnbar | versichertes Sachschadenereignis | Mietausfall- oder Ertragsausfallbaustein, bei Gewerbe Betriebsunterbrechungsversicherung |
| Firma zahlt die Rechnung nicht | Forderungsausfall | sauberer Buchungsablauf, Anzahlung, Mahnverfahren; Versicherung nur in Sonderfällen |
| Keine Buchungen, Projekt vorbei | unternehmerisches Risiko | Kalkulation mit realistischer Auslastung, Reserve |
| Heizung fällt aus, Reparatur dauert | Mangel der Mietsache | bei Anmietung Mangel sofort melden, Mietminderung prüfen |
Der Produktname „Mietausfallversicherung“ führt oft in die Irre. Viele dieser Policen sind auf klassische Vermieter mit langfristigen Mietern zugeschnitten und zahlen bei Mietnomaden oder nach einem Gebäudeschaden. Für Kurzzeitvermietung werden sie oft nicht angeboten. Gewerbliche Vermieter fragen deshalb nach einer Ertragsausfall- oder Betriebsunterbrechungsversicherung. Prüf dabei vier Dinge: Welches Ereignis löst die Zahlung aus? Wie lange wird gezahlt (Haftzeit)? Wie weist du die entgangenen Einnahmen nach? Und gibt es eine Karenzzeit, in der du selbst trägst?
Rechenbeispiel: Was sechs Wochen Ausfall kosten
Angenommene Werte, keine Durchschnittszahlen: Wohnung mit 4 Betten, 28 Euro netto pro Bett und Nacht, Auslastung 80 Prozent, Kaltmiete an den Eigentümer 900 Euro im Monat.
- Entgangener Umsatz: 42 Nächte × 4 Betten × 28 € × 80 % = 3.763 €
- Weiterlaufende Miete für 1,5 Monate: 1.350 € (vor einer möglichen Minderung)
- Zusammen: rund 5.100 €, ohne Nebenkosten und ohne den Aufwand, das Team kurzfristig woanders unterzubringen.
Dagegen steht der Jahresbeitrag für einen Ausfallbaustein. Für die gesamte Versicherung einer Monteurwohnung setzen wir in unseren Beispielrechnungen 25 bis 30 Euro im Monat an. Das ist eine Schätzung, kein Angebot. Ein Ausfallbaustein kann darin enthalten sein oder extra kosten. Hol dir konkrete Angebote und vergleiche die Prämie mit dem Betrag, den du im Ernstfall verlieren würdest. Kannst du 5.000 Euro aus der Rücklage tragen, ist die Reserve oft die günstigere Versicherung.
Wenn du angemietet hast: Mangel melden
Ist die Wohnung wegen eines Mangels nicht nutzbar, mindert sich die Miete kraft Gesetzes (§ 536 BGB). Die Reparatur ist Sache des Eigentümers. Den Mangel musst du aber unverzüglich anzeigen. Wer zu spät meldet, haftet für Folgeschäden und kann sein Recht auf Minderung verlieren (§ 536c BGB). In Gewerbemietverträgen kann die Minderung eingeschränkt sein, schau in deinen Vertrag. Ob du sie geltend machst, ist eine zweite Frage. Manchmal ist das Verhältnis zum Eigentümer mehr wert als der Betrag.
Welche weiteren Versicherungen brauchst du und welche nicht?
Ein Vermieter-Rechtsschutz ist freiwillig, die Anmeldung bei der Berufsgenossenschaft wird fällig, sobald du eine Reinigungskraft oder einen Hausmeister beschäftigst. Vermögensschaden-, Elektronik- und Glasversicherung brauchen die meisten Vermieter nicht.
Vermieter-Rechtsschutz. Er übernimmt je nach Vertrag Anwalts-, Gerichts- und Gutachterkosten, etwa beim Streit mit einer Firma über eine Schadensrechnung, mit dem Eigentümer über eine Minderung oder mit einer Behörde. Eine private Rechtsschutzversicherung schließt Vermietung und Beherbergung meist aus. Achte auf Wartezeiten nach Abschluss, auf Selbstbeteiligung und darauf, dass Streitigkeiten, die schon vor Vertragsbeginn angelegt waren, nicht gedeckt sind.
Gesetzliche Unfallversicherung. Beschäftigst du eine Reinigungskraft oder einen Hausmeister, auch als Minijob, sind diese kraft Gesetzes unfallversichert (§ 2 Abs. 1 Nr. 1 SGB VII). Du meldest deinen Betrieb bei der zuständigen Berufsgenossenschaft an und zahlst den Beitrag. Welche zuständig ist, hängt von der Art deines Betriebs ab. Für Beherbergung ist das meist die BGN, für reine Vermietung und Verwaltung kann es die VBG sein. Frag im Zweifel bei beiden nach.
Was viele Vermieter weglassen können:
- Vermögensschadenhaftpflicht. Sie wird relevant, wenn du fremde Objekte verwaltest und durch Fehler reine Vermögensschäden verursachen kannst, etwa durch falsche Abrechnungen. Für den Vermieter eigener Wohnungen ist sie selten nötig.
- Elektronikversicherung. Für Fernseher und Router in einer Monteurwohnung meist nicht nötig.
- Glasversicherung. Bei normalen Fenstern verzichtbar, bei großen Glasflächen oder vielen Ceranfeldern überlegenswert.
Im Monteur-Podcast, Folge 08, bringt Markus Wanning es auf eine einfache Regel: Versichere, was dich finanziell umwerfen würde. Das sind vor allem Personenschäden und Schäden am Gebäude. Kleinere Schäden zahlst du aus der Rücklage, denn jede Police kostet ebenfalls Geld.
Die Beiträge sind Betriebsausgaben oder Werbungskosten und gehören als Fixkosten in deinen Übernachtungspreis (Lohnt sich ein Monteurzimmer?).
Was der Versicherer von dir wissen muss
Vor Vertragsschluss musst du jede Frage, die dir der Versicherer in Textform stellt, wahrheitsgemäß beantworten, soweit du die Umstände kennst (§ 19 VVG). Später gilt die Pflicht aus § 23 VVG, Änderungen anzuzeigen, die das Risiko erhöhen. In der Praxis hilft eine kurze schriftliche Beschreibung deines Modells. Du schickst sie jedem Anbieter, dann sind die Angebote vergleichbar, und im Schadenfall ist belegt, was der Versicherer wusste.
Vorlage: Beschreibung des Vermietungsmodells
Ich vermiete ab [Datum] [Anzahl] möblierte Wohnung(en) / Zimmer in [Ort] an Berufsreisende, überwiegend Monteure und Fachkräfte. Buchende sind meist Firmen, die Aufenthalte dauern in der Regel [z. B. 1 Woche bis 3 Monate]. Pro Wohnung bis zu [Anzahl] Betten. Die Wohnungen sind [Eigentum / angemietet mit Zustimmung des Eigentümers zur Untervermietung]. Leistungen: Bettwäsche, Endreinigung, WLAN, [Zwischenreinigung]. Beschäftigte: [z. B. eine Reinigungskraft als Minijob]. Einrichtungswert je Wohnung ca. [Betrag]. Leerstände zwischen Buchungen können [Dauer] betragen. Die Vermietung ist [gewerblich angemeldet / private Vermögensverwaltung]. Bitte bestätigen Sie schriftlich, dass diese Nutzung vom Versicherungsschutz umfasst ist.
Checkliste: Angebote vergleichen
- Ist die Vermietung an wechselnde Monteure ausdrücklich als versichertes Risiko genannt?
- Deckungssumme der Haftpflicht für Personenschäden ausreichend hoch?
- Mietsachschäden an gemieteten Räumen eingeschlossen (bei Rent-to-Rent)?
- Haftung für eingebrachte Sachen der Gäste (§ 701 BGB) mitversichert?
- Schäden durch Beschäftigte mitversichert?
- Versicherungssumme Inventar entspricht der Inventarliste?
- Vandalismus, Glas, Elementar: drin, als Baustein oder bewusst weggelassen?
- Leerstandsklausel: Frist und Pflichten bekannt?
- Ausfallschutz: Auslöser, Haftzeit, Karenzzeit, Nachweise?
- Selbstbeteiligung und Entschädigungsgrenzen notiert?
- Gilt die Police für alle deine Standorte, und wie meldest du neue Wohnungen nach?
Lege zwei bis drei Angebote Punkt für Punkt nebeneinander, nicht nur nach Beitrag. Ändert sich dein Modell (mehr Betten, neue Wohnung, ein Mitarbeiter), gleichst du das mit dem Versicherer ab.
Der Schadenfall: die ersten 24 Stunden
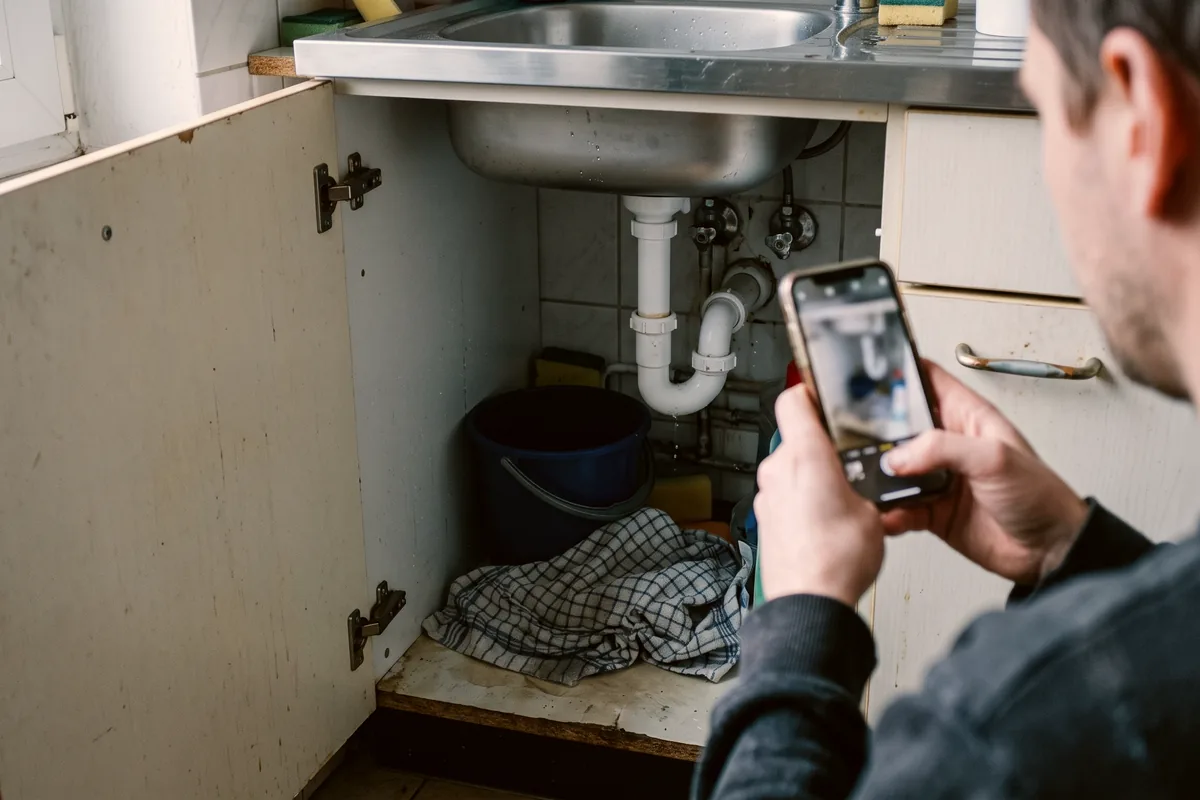
Im Schadenfall musst du den Schaden so gering halten, wie es dir möglich ist (§ 82 VVG). Wer das grob fahrlässig unterlässt, riskiert eine Kürzung. Hast du den Schaden selbst grob fahrlässig herbeigeführt, darf der Versicherer ebenfalls kürzen (§ 81 VVG). Deshalb lohnt ein fester Ablauf.
- Gefahr stoppen. Wasser abdrehen, Strom im betroffenen Bereich aus, bei Brand Feuerwehr. Gäste in Sicherheit bringen und, wenn nötig, umquartieren.
- Dokumentieren, bevor aufgeräumt wird. Fotos und kurze Videos von Schaden, Ursache und betroffenen Gegenständen, mit Datum und Uhrzeit.
- Hergang festhalten. Wer hat den Schaden wann bemerkt, wer war in der Wohnung, welche Firma hat gebucht? Namen und Telefonnummern von Zeugen notieren.
- Melden. Versicherer sofort informieren, bei Anmietung auch den Eigentümer, bei Eigentumswohnungen die Hausverwaltung.
- Vor größeren Reparaturen Freigabe holen. Frag, ob der Versicherer einen Gutachter schickt. Beschädigte Teile aufbewahren, bis das geklärt ist.
- Belege sammeln. Rechnungen, Kaufbelege, Inventarliste, Buchungsunterlagen. Den Schriftverkehr geordnet ablegen.
Aus der Praxis
Im Monteur-Podcast, Folge 08, erzählt Markus Wanning von zwei Schäden in angemieteten Wohnungen. In der ersten entdeckte ein Monteur einen kleinen Fleck an der Schlafzimmerwand. Wenige Tage später war die Wand offen, die Trocknungsgeräte liefen. Das Wasser kam aus der Nachbarwohnung. In der zweiten fiel die Heizung aus. Beide Wohnungen konnten wir danach eine Zeit lang nicht vermieten.
Die Reparatur war in beiden Fällen Sache der Eigentümer. Den Leerstand haben wir selbst getragen und nicht gemindert, weil uns das Verhältnis zu den Eigentümern wichtiger war. Gemeldet haben wir beide Mängel trotzdem sofort und den Zeitpunkt festgehalten.
Unsere eigene Absicherung ist bewusst schlank: eine Betriebshaftpflicht und eine Haftpflicht je Wohneinheit, weil unser Versicherer das so verlangt. Inhalt und Mietausfall versichern wir nicht. Das ist eine Entscheidung für unseren Betrieb, keine Empfehlung für jeden. Wer eine teure Einrichtung hat oder einen Ausfall nicht aus der Rücklage tragen kann, entscheidet anders.
Ein Erfahrungswert aus der Vermieterpraxis: Eine Zwischenreinigung im festen Turnus bei längeren Firmenbelegungen deckt einen tropfenden Siphon oder porösen Schlauch auf, bevor daraus ein Versicherungsfall wird.
Dazu im Podcast: Folge 08 – Versicherung und Sicherheit: was du absichern solltest. Die drei Versicherungen, die du vor dem ersten Gast kennen solltest, warum der Gebäudeversicherer des Eigentümers von den Monteuren wissen muss und wie du einen Ausfall überbrückst. Zur Haftung für Sachen der Gäste: Folge 05 – Der Beherbergungsvertrag.
Fazit
Die richtige Versicherung fürs Monteurzimmer beginnt mit der Frage, was dich finanziell umwerfen würde. Für fast alle Vermieter ist das die Haftung gegenüber Gästen und Dritten. Deshalb kommt die Haftpflicht mit ausdrücklich genannter Monteurvermietung zuerst. Gehört dir das Haus, sorgst du dafür, dass der Gebäudeversicherer von der Nutzung weiß. Inventar- und Ausfallschutz rechnest du gegen deine Rücklage. Und was du abschließt, beschreibst du dem Versicherer so genau, dass im Schadenfall niemand über die Nutzung streiten muss. Wie die Versicherung in den Gesamtablauf passt, steht im Leitfaden Monteurzimmer vermieten und in der Checkliste Voraussetzungen für die Vermietung.
Häufige Fragen
Reicht meine private Haftpflicht, wenn ich ein Zimmer an Monteure vermiete?
Bei gelegentlicher Vermietung eines Zimmers in deiner eigenen Wohnung manchmal, das steht dann in den Bedingungen. Bei regelmäßiger Vermietung an wechselnde Gäste oder einer separaten Monteurwohnung meist nicht. Frag schriftlich nach und lass dir die Antwort bestätigen.
Ist eine Betriebshaftpflicht für Vermieter Pflicht?
Gesetzlich nicht. Sie ist trotzdem die wichtigste Police, weil ein einziger Personenschaden deinen Betrieb gefährden kann. Gewerbliche Vermieter sollten nicht ohne sie starten.
Muss ich meiner Gebäudeversicherung sagen, dass ich an Monteure vermiete?
Ja. Die Vermietung an wechselnde Teams kann eine Gefahrerhöhung sein, die du nach § 23 VVG anzeigen musst. Verschweigst du sie, kann der Versicherer die Leistung kürzen oder verweigern. Schreib eine kurze Mail und hebe die Bestätigung auf.
Wer zahlt, wenn ein Monteur meine Einrichtung beschädigt?
Zuerst der Verursacher bzw. die Firma als dein Vertragspartner, je nach Vertrag. Deine Inventarversicherung zahlt nur, wenn die Ursache eine versicherte Gefahr ist, etwa Vandalismus mit entsprechendem Baustein. Verschleiß und Ungeschicklichkeit sind meist nicht versichert.
Brauche ich bei Rent-to-Rent eine Gebäudeversicherung?
Nein, die schließt der Eigentümer ab. Du brauchst eine Betriebshaftpflicht mit Mietsachschäden und solltest dir bestätigen lassen, dass der Gebäudeversicherer des Eigentümers von der Monteurvermietung weiß.
Gibt es eine Versicherung gegen Leerstand?
Gegen fehlende Buchungen nicht. Versicherbar ist nur der Ausfall nach einem versicherten Schaden, etwa wenn die Wohnung nach einem Brand unbewohnbar ist. Gegen Auftragsflauten hilft eine realistische Kalkulation mit Reserve.
Was kostet die Versicherung für eine Monteurwohnung?
Das hängt von Modell, Lage, Umfang und Bausteinen ab. In unseren Beispielrechnungen setzen wir 25 bis 30 Euro im Monat je Wohnung an, als Schätzung. Verlässlich sind nur konkrete Angebote für deine Beschreibung.
Ändert sich mein Versicherungsschutz, wenn eine Firma statt einer Privatperson bucht?
Nicht automatisch. Größere Teams, häufigere Wechsel und längere Aufenthalte verändern aber das Risiko. Wenn sich dein Modell so ändert, gleich es mit dem Versicherer ab.
Quellen
- §§ 19, 23, 26, 75, 81, 82 Versicherungsvertragsgesetz (VVG) – gesetze-im-internet.de, abgerufen 18.10.2026
- §§ 536, 536c, 701, 702 Bürgerliches Gesetzbuch (BGB) – gesetze-im-internet.de
- § 2 Sozialgesetzbuch VII (SGB VII) – gesetze-im-internet.de, abgerufen 18.10.2026
- Deutscher Bundestag, hib 268/2026 vom 01.04.2026: Antrag zur Pflichtversicherung gegen Elementarschäden (Drucksache 21/5030) – bundestag.de
Dieser Artikel ersetzt keine Rechts- oder Steuerberatung. Er gibt den allgemeinen Stand vom 18.10.2026 wieder. Für deinen Einzelfall wende dich an eine Anwältin, einen Anwalt oder deine Steuerberatung.
Stand: 18. Oktober 2026 · Nächste Prüfung: 18. April 2027
Markus Wanning ist seit 2020 in der Immobilienbranche, Gründer von KWATERA24 und Host von „Der Monteur-Podcast“. Er vermietet selbst an Monteure und Fachkräfte und spricht im Podcast jede Woche über das Geschäft.
Weiterlesen
Keine Folge verpassen
Neue Folgen und Wissensartikel zur Vermietung an Monteure und Fachkräfte, direkt in dein Postfach.